
Biznes
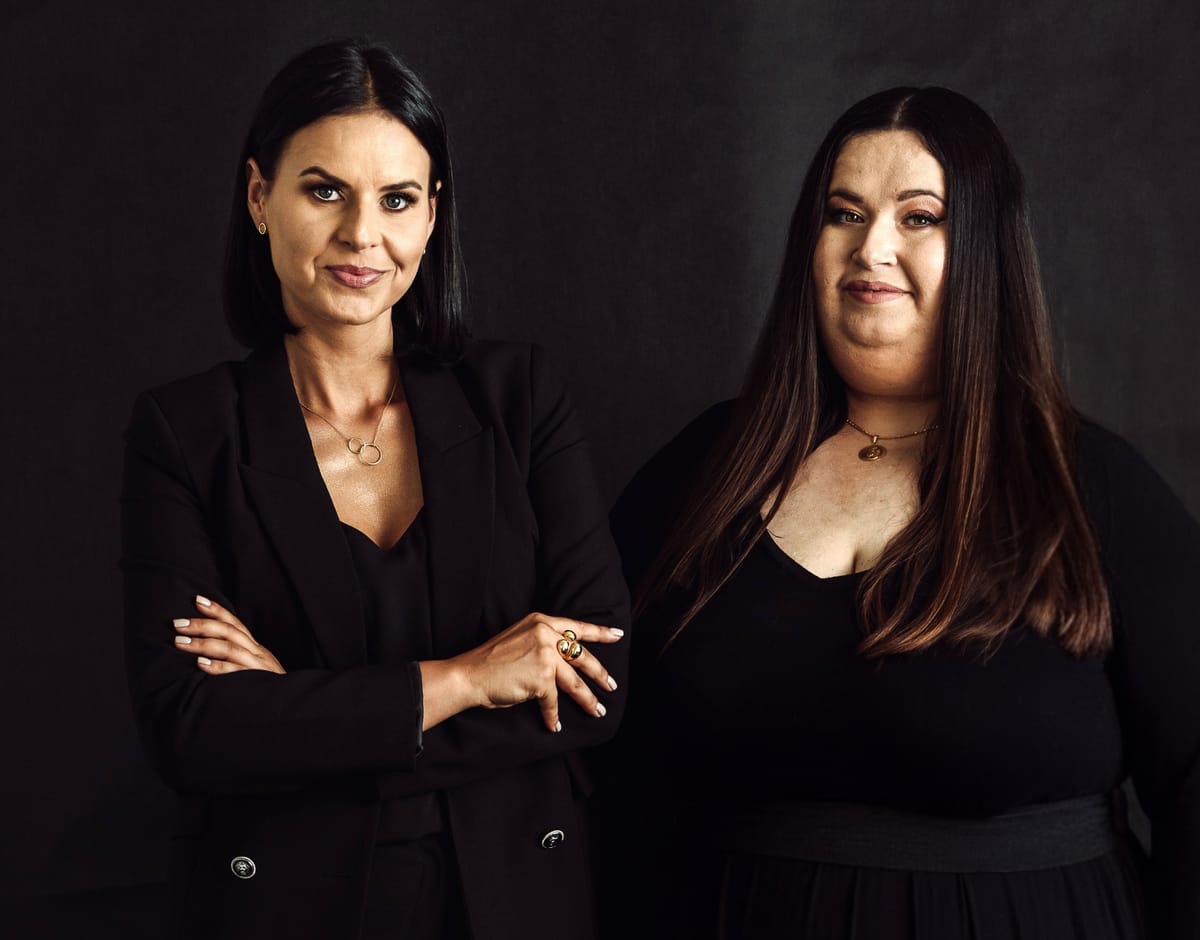
Bank ocenia zdolność kredytową na dziś, klient podejmuje decyzję na lata. Angelika Popowicz i Monika Małek, ekspertki rynku kredytowego, wyjaśniają, jak dobrać finansowanie do realnych możliwości klienta i zadbać o komfort domowego budżetu także w dłuższej perspektywie.
Skąd wziął się pomysł na Twój Kawałek Podłogi i co dla Pań oznacza ta nazwa dzisiaj?
Długo szukałyśmy nazwy, która odda sens naszej pracy - pomoc klientom w realizacji marzenia o własnym miejscu na ziemi. Tak powstał „Twój Kawałek Podłogi”. Nazwa, która przypomina nam, że za każdym kredytem stoi czyjaś historia, plany i ważne życiowe decyzje.
Jak przecięły się Wasze zawodowe drogi i co sprawiło, że z czasem powstał pomysł na wspólną firmę?
Poznałyśmy się w 2014 roku, pracując w tej samej firmie w branży kredytowej. Łączyły nas podobne wartości, podejście do klientów i wizja tego, co chcemy robić. Dlatego w 2018 roku założyłyśmy własną firmę - przestrzeń, w której możemy realizować nasze pomysły i cele na własnych zasadach.
Co zmieniło się w Państwa pracy, kiedy każda z Pań znalazła swoją najmocniejszą rolę w firmie?
Każda z nas może dziś robić to, co daje jej największą satysfakcję i w czym czuje się najlepiej. Podzieliłyśmy obowiązki tak, aby każda zajmowała się tym, co sprawia jej przyjemność, a jednocześnie jest zgodne z jej predyspozycjami i kompetencjami. Dzięki temu pracujemy efektywniej, sprawniej i z większym zaangażowaniem, na czym korzystamy nie tylko my, ale również nasi klienci i partnerzy biznesowi.
Jak zmienił się Wasz klient na przestrzeni ostatnich lat?
Dzisiejszy klient jest przede wszystkim bardziej świadomy. Zadaje dużo więcej konkretnych, często bardzo ciekawych pytań. Dokładnie czyta umowę kredytową, chce rozumieć jej zapisy, a także znać różne scenariusze i możliwości na przyszłość. Widzi też, jak bardzo zmieniły się ceny nieruchomości w ostatnich latach, dlatego jeśli ma dziś możliwość zakupu, często nie chce dłużej odkładać tej decyzji.
Co dziś najmocniej wpływa na decyzje osób kupujących mieszkanie: ceny nieruchomości, koszt kredytu czy dostępność ofert?
Wszystkie te elementy mają znaczenie. Klienci patrzą nie tylko na cenę i ratę, ale też na warunki kredytu, zakres ubezpieczeń czy możliwości nadpłaty. Coraz częściej rozumieją, że kredyt nie musi być zobowiązaniem na całe życie i szukają rozwiązania dopasowanego również do planów wcześniejszej spłaty.
Czy dzisiejszy rynek bardziej mobilizuje do zakupu, czy każe klientom ostrożniej stawiać każdy krok?
Dziś widzimy więcej czynników zachęcających do zakupu niż do odkładania tej decyzji. Wysokie koszty najmu sprawiają, że coraz więcej osób zaczyna myśleć o własnym mieszkaniu. Z kolei wzrost wynagrodzeń i poprawa zdolności kredytowej powodują, że dla części klientów takie plany stają się dziś bardziej realne. Nie oznacza to jednak pochopnych decyzji – klienci są dziś zdecydowanie bardziej świadomi i dokładniej analizują swoje możliwości przed zakupem.
Jak banki oceniają dziś dochody klientów?
Nadal duże znaczenie mają stabilność i ciągłość dochodów, a umowa o pracę na czas nieokreślony pozostaje dla banków jedną z najbardziej przewidywalnych form zatrudnienia. Banki są jednak bardziej elastyczne wobec innych źródeł dochodu. Dobrym przykładem są przedsiębiorcy na ryczałcie - jeszcze kilka lat temu uzyskanie kredytu było dla nich znacznie trudniejsze.
Co w procedurach bankowych najczęściej zaskakuje klientów starających się o kredyt?
Przede wszystkim to, jak bardzo procedury różnią się pomiędzy bankami. Każdy bank inaczej liczy zdolność kredytową, analizuje dochody z innego okresu i ma własne wymagania dotyczące dokumentów, klienta oraz nieruchomości. Różne są też czasy procesowe oraz wymagania już po uruchomieniu kredytu.
Na jakim etapie najczęściej okazuje się, że wyobrażenie klienta o kredycie rozmija się z realiami rynku?
Często już podczas pierwszego spotkania. Klienci bywają zaskoczeni, że ich zdolność kredytowa jest wyższa lub niższa, niż zakładali. To, że ktoś może przeznaczyć na ratę np. 5 tys. zł miesięcznie, nie oznacza, że bank tak samo oceni jego możliwości. Zaskoczeniem bywa też złożoność samego procesu. I właśnie tutaj stoimy na straży całej transakcji – pilnujemy kolejnych etapów, dokumentów, terminów i wymagań banku, reagujemy, gdy pojawiają się dodatkowe pytania lub dokumenty do uzupełnienia, i prowadzimy klienta przez cały proces aż do uruchomienia kredytu.
Jakie pytania powinien zadać sobie klient, zanim zacznie szukać nieruchomości i jej finansowania?
Na jaką ratę maksymalnie go stać, jaką rzeczywiście chce płacić i jaki wkład własny chce przeznaczyć na zakup? Następnie pokazujemy, na jaką kwotę kredytu przekłada się komfortowa rata i jakiej wartości nieruchomości może szukać klient - oczywiście jeśli pozwala na to jego zdolność.
Co najczęściej komplikuje drogę do kredytu?
Najczęściej brak odpowiedniego przygotowania. Dlatego przed podpisaniem umowy ze sprzedającym, rekomendujemy, aby klient sprawdził swoją zdolność kredytową, realne szanse na uzyskanie finansowania oraz dostępne oferty u eksperta kredytowego współpracującego z wieloma bankami. Ekspert może wcześniej wychwycić elementy, które dla klienta wydają się nieistotne, a z perspektywy banku mogą mieć znaczenie przy podejmowaniu decyzji kredytowej.
Czego Twój Kawałek Podłogi częściej uczy klientów, odwagi czy pokory?
Jednego i drugiego. Odwagi, żeby uwierzyć, że marzenia można przekuć w konkretne plany. Ale też pokory, żeby czasem powiedzieć: jeszcze nie teraz. Bo nie chodzi o to, żeby uzyskać kredyt za wszelką cenę, ale żeby jego spłata była bezpieczna i komfortowa również w dłuższej perspektywie.